Het is iets waar veel ondernemers tegenaan lopen. Je gebruikt de auto zowel voor het bezoeken van klanten en netwerkevenementen als voor privézaken. Niet zo gek natuurlijk. Want als je toch al in de auto zit, is het makkelijk om meteen even door te rijden om de kids op te pikken van school of boodschappen te doen. De vraag is alleen welke verzekering daarbij past.
Privé versus zakelijke autoverzekering
De meeste verzekeraars bieden twee autoverzekeringen aan, gebaseerd op het hoofdgebruik. Met andere woorden, gebruik je de auto vooral zakelijk of privé?
Als je auto privé verzekerd is, mag je deze alleen sporadisch zakelijk gebruiken. Wat precies is toegestaan verschilt per verzekeraar, evenals de consequenties (denk aan het niet vergoeden van schade). Veel verzekeraars kijken ook naar de tenaamstelling, of de auto op je naam staat of die van je bedrijf.
Bij een zakelijke autoverzekering zijn altijd alle ritten verzekerd, ook privégebruik. Maar daarvoor betaal je over het algemeen een hogere premie, omdat het risico groter is. De auto wordt vaker gebruikt en in veel gevallen door meerdere bestuurders.
Rijd je echter privé met je auto van de zaak, dan krijg je te maken met bijtelling. Dit is een van de redenen dat veel ondernemers een kilometerregistratie bijhouden, om bijtelling te voorkomen. De regel is (op het moment van schrijven) dat je minder dan 500 kilometer privé rijdt met de auto van de zaak.
Nieuwwaarde of dagwaarde?
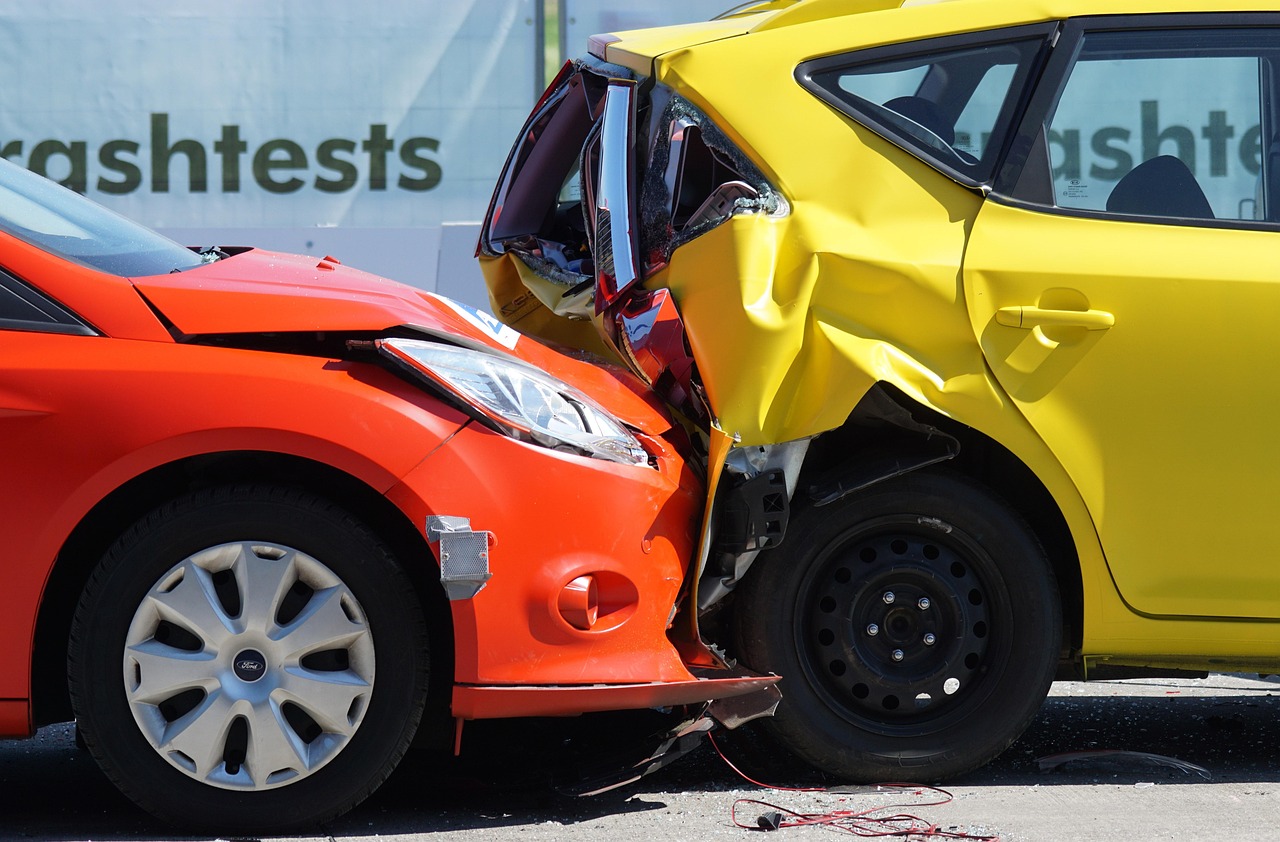
Stel dat je een all-in verzekering hebt, maar je wagen van enkele tienduizenden euro’s total loss wordt verklaard in het derde jaar. Dan is het prettig als je niet de veel lagere dagwaarde krijgt uitgekeerd. Controleer daarom altijd of een verzekeraar een nieuwwaarderegeling hanteert. Bij Insify heeft de zakelijke autoverzekering één vaste set voorwaarden. Bij de privéautoverzekering kies je een pakket, en met All Risk Premium plus de optie verlengde nieuwwaarde krijg je tot 5 jaar na aanschaf de nieuwwaarde vergoed bij total loss of diefstal, in plaats van de dagwaarde.
Tenaamstelling en verlengde nieuwwaarde
De nieuwwaarderegeling betekent in de praktijk dat je niet de dagwaarde, maar de nieuwwaarde van de auto vergoed krijgt. Vooral bij een nieuwe auto is dit verschil enorm. Dankzij zo’n nieuwwaarderegeling ben je dan in staat om als ondernemer een gelijksoortige wagen aan te schaffen. Bij Insify hangt de regeling af van het pakket. Basic vergoedt 1 jaar lang tot €110.000, Comfort 2 jaar tot €130.000 en Premium 3 jaar tot €170.000 (incl. btw). Kies je voor All Risk Premium met verlengde nieuwwaarde, dan geldt de regeling zelfs tot 5 jaar na aanschaf.
Bij Insify hoef je bij het afsluiten van een autoverzekering als ondernemer zelf niet te kiezen tussen zakelijk en privé, je auto is namelijk gewoon verzekerd en het maakt niet uit of de tenaamstelling op je eigen naam of die van je bedrijf staat. Pas bij een total loss zie je in de nieuwwaarderegeling wat dat waard is.